I Congreso Internacional UNIE Universidad
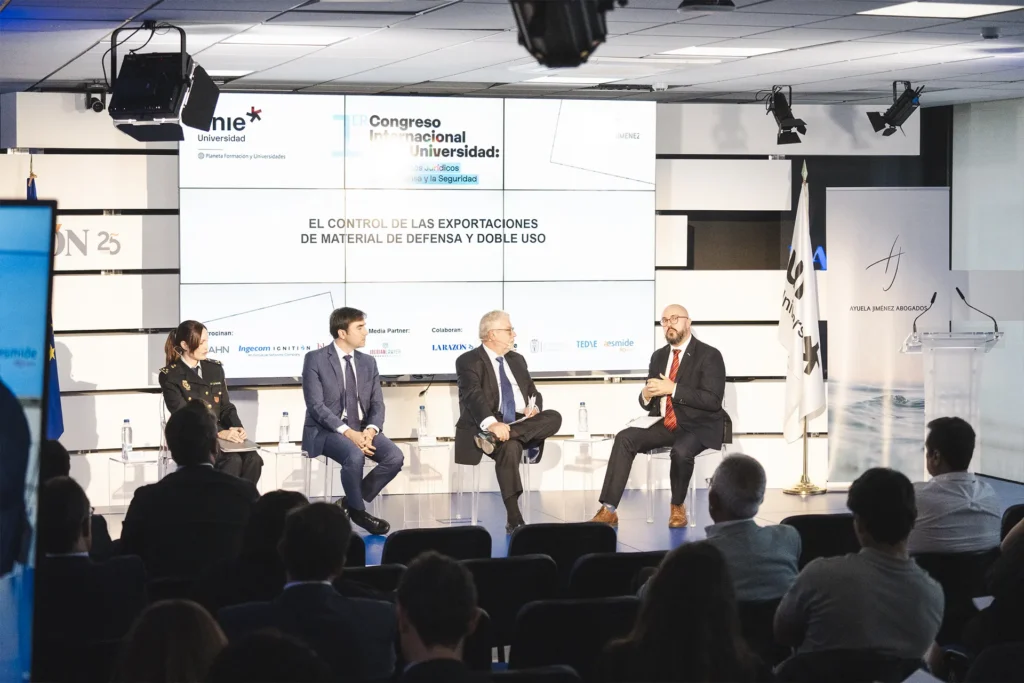
Bln palao abogados, S.L.P; participa como patrocinador en el I Congreso Internacional UNIE Universidad «Nuevos Retos Jurídicos de la Defensa y la Seguridad»
BLN Palao Abogados tuvo el honor de participar como patrocinador y ponente en el I Congreso Internacional UNIE Universidad, titulado «Nuevos Retos Jurídicos de la Defensa y la Seguridad». Este evento, que reunió a líderes y expertos del sector, abordó los desafíos más apremiantes relacionados con la realidad jurídica en los ámbitos de defensa y seguridad.
Deducibilidad del IVA soportado en atenciones a clientes – septiembre 2024
El artículo 96 de la Ley 37/1992 del Impuesto sobre el Valor Añadido regula los supuestos de exclusiones y limitaciones del derecho a deducir el impuesto soportado. En particular, la norma niega la deducibilidad del IVA soportado en la adquisición de bienes o servicios destinados a atenciones a clientes, asalariados o terceras personas…
Mecanismo de ajuste en frontera por carbono
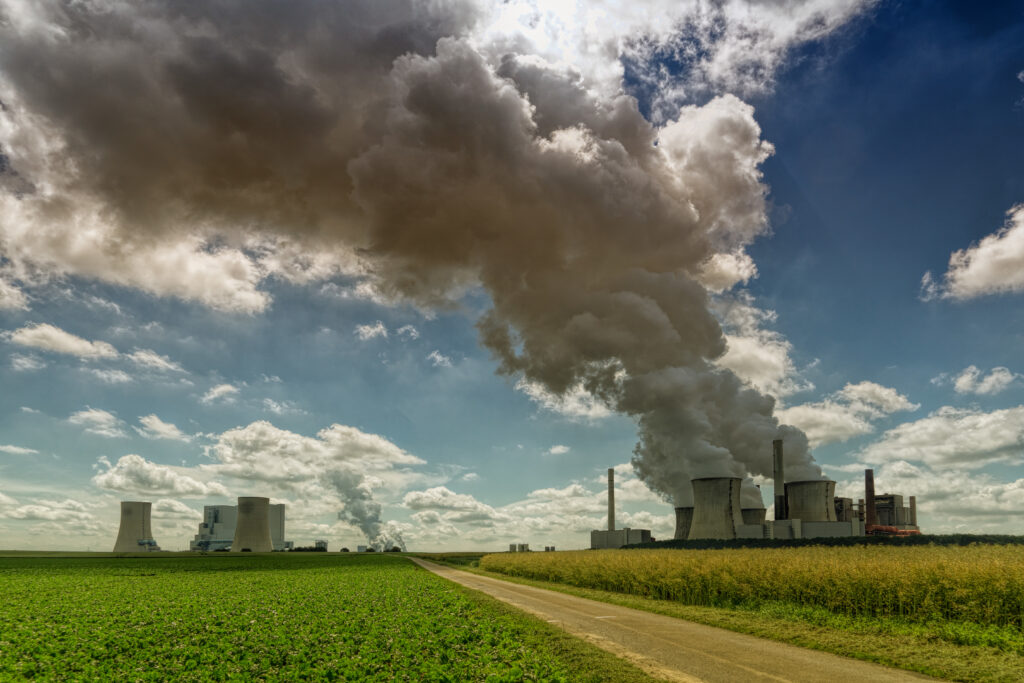
El pasado 14 de julio de 2021, la Comisión Europea presentó una propuesta de Reglamento del Parlamento Europeo y del Consejo por el que se establece un mecanismo de ajuste al carbón en frontera (en adelante, CBAM), con el que se pretende igualar el precio del carbono pagado por los productos de la UE que operan en el marco del mercado europeo de los derechos de emisión (en adelante, EU ETS) y el de los productos importados. Esto será únicamente posible obligando a las empresas que importan en la UE a comprar los llamados certificados CBAM, con el fin de abonar la diferencia entre el precio del carbono pagado en el país de producción y el precio del carbono en el EU ETS.
Implicaciones a efectos del impuesto sobre envases en las importaciones
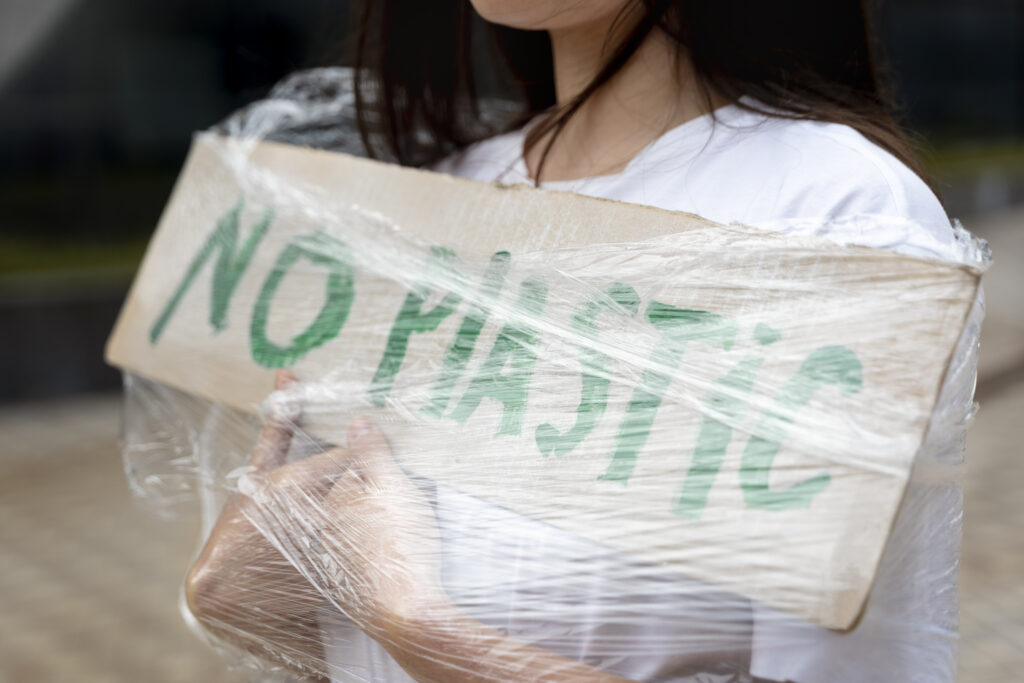
Como bien sabe el lector, con efectos 1 de enero de 2023 entra en vigor el impuesto sobre envases de plástico no reciclable y no reutilizables que afecta, entre otras operaciones, a las importaciones de este tipo de envases siempre y cuando, el peso de plástico no reciclado sujeto al impuesto en relación con las operaciones de fabricación, importación y adquisición intracomunitarias realizadas por el sujeto pasivo durante el mes supere los 5 kgs..
Novedades en relación con el impuesto sobre gases fluorados de efecto invernadero
El 1 de enero de 2014 se introdujo en nuestro ordenamiento el Impuesto sobre los Gases Fluorados de Efecto Invernadero (en adelante, IGFEI). Este impuesto ha sido objeto de varias modificaciones, la última el pasado 8 de julio de 2022 tras la publicación de la Ley 14/2022, de 8 de julio, de modificación de la Ley 19/2013, de 9 de diciembre, de transparencia, acceso a la información pública y buen gobierno, con el fin de regular las estadísticas de las microempresas, pequeñas y medianas empresas (PYME) en la contratación pública, con efectos 1 de septiembre de 2022.
Impuesto sobre envases de plástico no reutilizables
Como ya les adelantemos, el pasado 10 de abril de 2022, entró en vigor la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular (en adelante, LRSC) que introduce un nuevo impuesto indirecto que grava la fabricación, la importación y las adquisiciones intracomunitarias de los envases de plástico no reutilizables, con efectos 1 de enero de 2023.
Impuesto sobre envases de plástico de un único uso
El pasado 10 de abril de 2022, entró en vigor la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular (en adelante, LRSC) que, como ya adelantamos en su momento, introducía un nuevo impuesto indirecto que grava la fabricación, la importación y las adquisiciones intracomunitarias de los envases de plástico no reutilizables, con efectos 1 de enero de 2023.
Bonificaciones en la compra de combustibles y carburantes
El pasado 30 de marzo de 2022 se publicó en el BOE el Real Decreto- Ley 6/2022, en virtud del cual, el gobierno de España adoptaba determinadas medidas urgentes en respuesta a la situación causada, entre otras cosas, por la guerra de Ucrania.
Entre las medidas previstas en la norma, se establece una bonificación temporal por el período que va del 1 de abril al 30 de junio de 2022 y que afecta al precio de venta al público de determinados combustibles y carburantes así como aditivos. En aquellos casos en los que determinados operadores decidan no colaborar en la concesión de los descuentos, se introduce la obligación de pago de una prestación patrimonial temporal no tributaria.
Modificaciones de la normativa EAR como consecuencia de la guerra de Ucrania
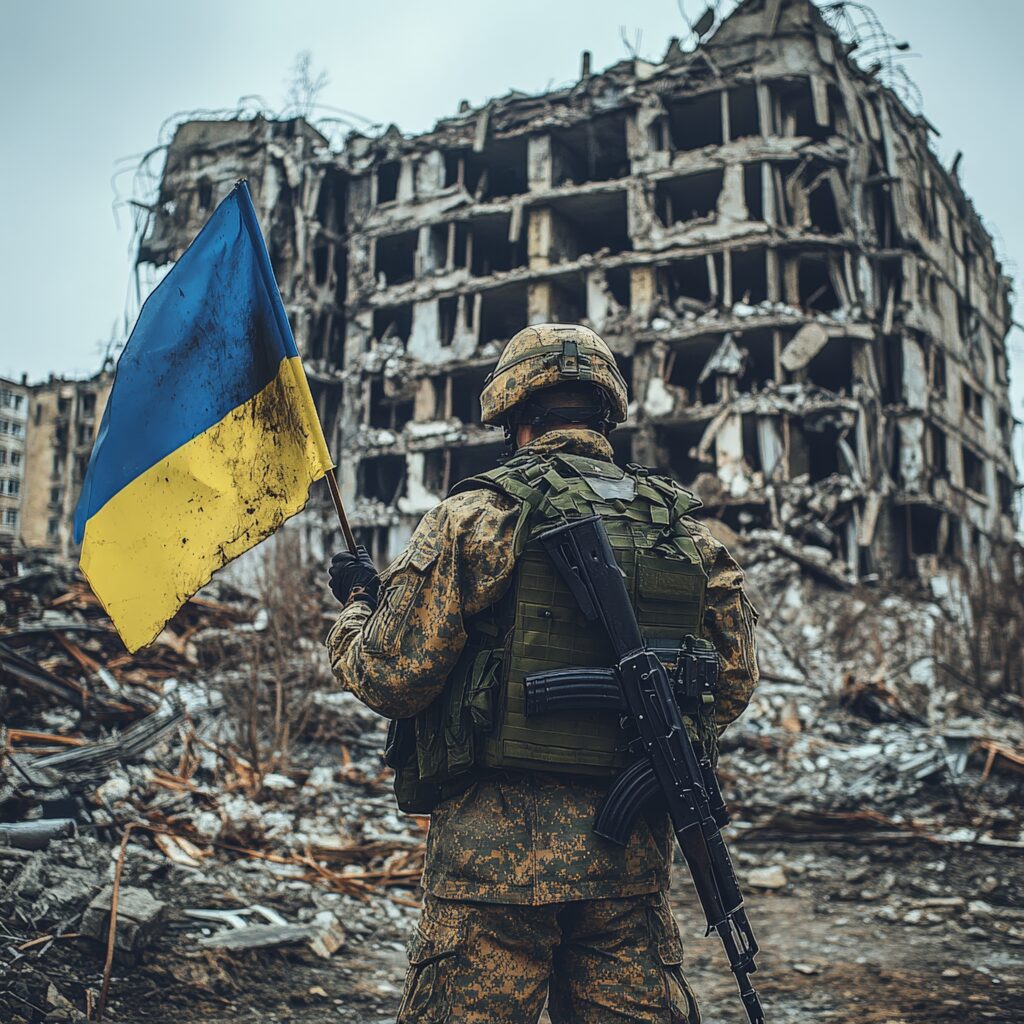
La invasión de Ucrania ha implicado la aprobación de una serie de sanciones contra Rusia que afectan al comercio internacional de bienes y servicios y, en concreto a las exportaciones de tecnología y productos destinados al mercado ruso. Estas medidas afectan a un gran número de empresas e industrias y sobre todo a los sectores de defensa, aeroespacial y marítimo.
Medidas restrictivas contra Rusia
Desde marzo de 2014, la Unión Europea ha ido imponiendo a Rusia, progresivamente, medidas restrictivas en respuesta a la anexión ilegal de Crimea y a la decisión de apoyar la independencia de Donetsk y Luhansk.
Tras el reconocimiento por parte de Rusia de la independencia y la soberanía de las zonas de las provincias ucranianas de Donetsk y Luhansk el pasado 21 de febrero de 2022 y, posteriormente, la invasión de Ucrania el 23 de febrero de 2022, el Consejo de la Unión Europea adoptó la Decisión (PESC) 2022/327 de 25 de febrero de 2022 por la que se modifica la Decisión 2014/512/PESC relativa a medidas restrictivas motivadas por acciones de Rusia que desestabilizan la situación en Ucrania.